개인회생 담보대출 — 집·자동차 근저당 처리
개인회생에서 집·자동차 담보대출(근저당)은 담보로 먼저 갚고 모자란 몫만 변제계획에 넣습니다. 시세 70%·채권최고액으로 나누는 계산과 저희 사무소 사건의 부속서류·확정채권 신고서로 흐름을 봅니다.
집이나 자동차를 담보로 대출을 받아 근저당이 잡혀 있는 채무자가 개인회생을 하면, 그 담보대출은 신용대출과 다르게 다뤄집니다. 담보를 가진 채권자(별제권자)는 담보로 먼저 받고, 담보로 받지 못하는 부분만 변제계획에서 받습니다. 그런데 변제계획을 짤 때는 아직 담보가 팔리지 않았으니 얼마를 못 받을지 알 수 없어 그 금액을 미리 추정하는데, 법원은 이것을 예정부족액이라고 부릅니다. 이 글은 집·자동차 담보대출을 개인회생에서 어떻게 나누는지, 채권자목록 부속서류 1에 어떻게 적는지를 정리하고, 저희 사무소 사건의 실제 부속서류와 담보 처분 뒤 들어온 확정채권 신고서로 흐름을 봅니다.
담보대출은 담보로 먼저 — 부족액 책임주의
담보권자는 개인회생절차와 관계없이 담보권을 실행할 수 있고(채무자회생법 제586조, 제412조), 그렇게 해서도 변제받지 못하는 채권액에 관하여만 개인회생채권자로서 권리를 행사합니다(제586조, 제413조). 이를 부족액 책임주의라고 합니다. 변제계획을 짤 때 그 「못 받을 금액」을 담보물의 가치로 미리 어림한 것이 예정부족액이고, 채권자목록 부속서류 1의 「④ 별제권 행사 등으로도 변제받을 수 없을 채권액」 칸이 바로 이 금액입니다.
담보물의 값 — 부동산은 시세의 70%
- 부동산 — 시세(환가예상액)를 그대로 쓰지 않고 70%만 담보로 받을 수 있다고 봅니다. 경매로 팔면 시세보다 낮게 팔리는 것을 감안한 것입니다.
- 자동차 — 값이 빨리 떨어지므로 더 낮게 봅니다. 서울회생법원 실무는 신청일 기준 연식 4년 이내면 70%, 넘으면 50%를 씁니다.
- 청산가치와는 다릅니다 — 재산목록의 청산가치는 시세 그대로 평가하고, 예정부족액을 구할 때만 70%(또는 50%)를 씁니다. 청산가치를 낮게 잡으면 채권자에게 불리해지기 때문입니다.
부속서류 1에 적는 계산
| 칸 | 적는 금액 |
|---|---|
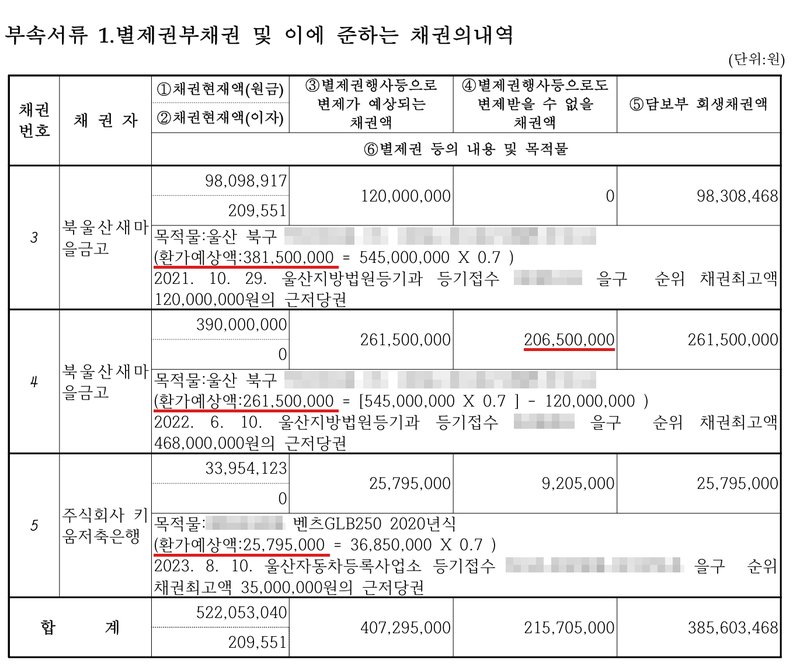
| ③ 별제권 행사 등으로 변제가 예상되는 채권액 | [채권최고액]과 [환가예상액의 70%에서 선순위 채권최고액을 뺀 금액] 중 적은 금액 |
| ④ 별제권 행사 등으로도 변제받을 수 없을 채권액(예정부족액) | [채권최고액]과 [채권현재액(원금+이자)] 중 큰 금액에서 ③을 뺀 금액. 채권현재액 원금이 한도이고, 음수면 0원 |
| ⑤ 담보부 회생채권액 | [채권현재액(원금+이자)]과 ③ 중 적은 금액 |
| ⑥ 별제권 등의 내용 및 목적물 | 담보권 순위·설정일·채권최고액, 목적물, 환가예상액 계산식 |
실제 사건 — 아파트 담보대출 1·2순위 근저당
저희 사무소가 맡았던 사건에서 채무자의 아파트에는 같은 금고의 근저당이 1순위·2순위로 잡혀 있었고, 자동차에도 근저당이 있었습니다. 1순위는 시세의 70%가 채권최고액보다 커서 전부 담보로 받을 수 있다고 보고 예정부족액을 0원으로 적었습니다. 2순위는 시세의 70%에서 1순위 채권최고액을 뺀 만큼만 담보로 받는다고 보고, 나머지를 예정부족액으로 적었습니다. 자동차는 연식 4년 이내라 시세의 70%로 계산했습니다.
변제계획에서는 — 유보해 두었다가 확정되면 나눕니다
예정부족액은 아직 확정되지 않은 금액이라 미확정 개인회생채권으로 다룹니다. 변제계획에서는 그 금액에 해당하는 몫의 변제금을 채권자에게 바로 주지 않고 유보해 둡니다. 나중에 담보권자가 담보를 처분해 실제로 못 받은 금액이 정해지면, 그 금액을 기준으로 유보금을 지급합니다.
- 확정되면 신고합니다 — 담보권자는 담보를 처분한 뒤 배당표와 확정채권액 계산서를 붙여 법원에 확정채권 신고를 합니다(서울회생법원 실무준칙 제443호).
- 예정보다 적거나 같으면 — 신고한 금액대로 고쳐서 나눕니다.
- 예정보다 많으면 — 다른 채권자에게 불리해지므로 담보권자가 변제계획 변경안을 내야 합니다(제619조). 미확정액 그대로 확정해 달라고 신고하면 그 금액으로 고칩니다.
- 끝까지 처분하지 않으면 — 담보 대출 이자를 잘 내서 면책 때까지 확정되지 않으면, 유보금은 일반 채권자들에게 나눠 줍니다.
실제 사건 — 자동차 담보대출, 공매 뒤 확정채권 신고
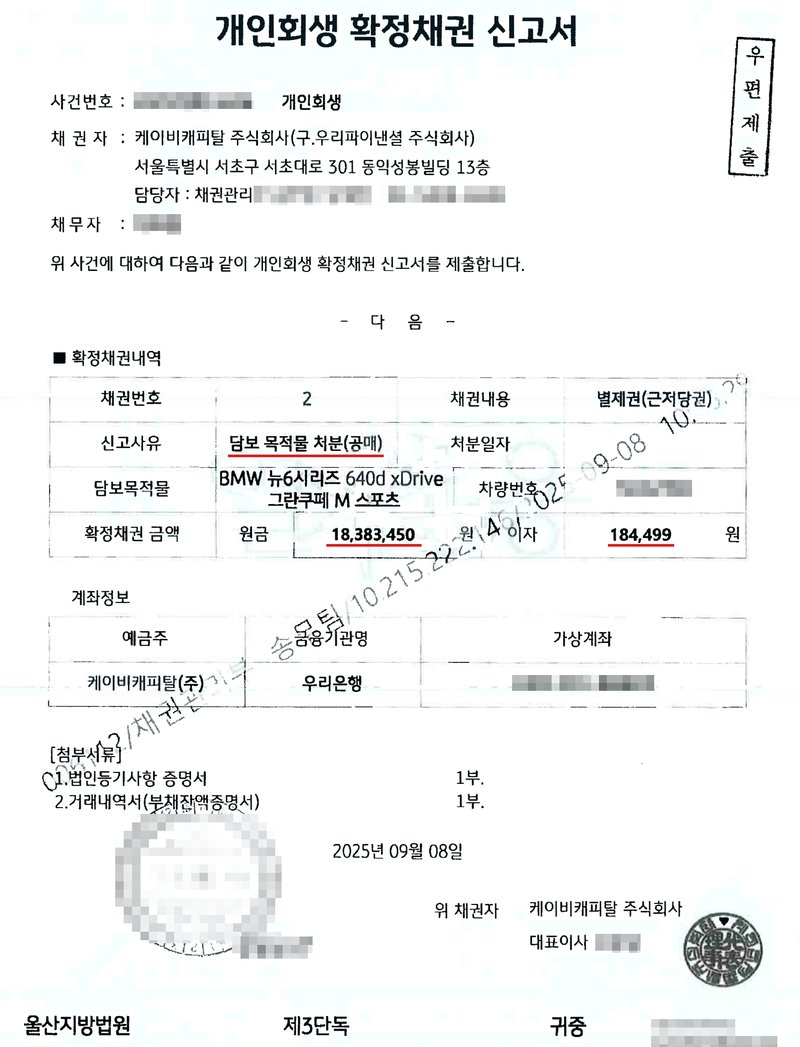
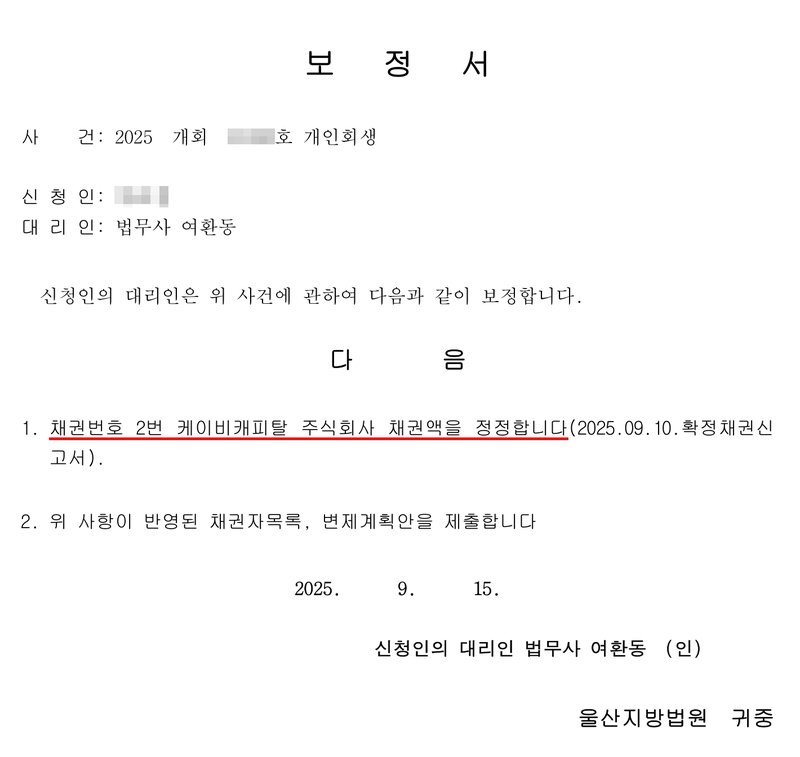
다른 사건에서는 개시결정 뒤 담보로 잡힌 자동차가 공매되었습니다. 캐피탈사는 처분 뒤 남은 원금과 이자를 「개인회생 확정채권 신고서」로 법원에 신고했고, 저희는 그 금액대로 채권자목록의 채권액을 고치는 보정서를 냈습니다. 담보가 없어졌으니 이 채권은 이제 담보부 채권이 아니라 일반 개인회생채권으로 변제계획에 들어갑니다.
자주 묻는 질문
개인회생을 하면 집·자동차 담보대출은 어떻게 됩니까?
담보대출 채권자는 근저당 같은 담보로 먼저 받고, 담보로 받지 못하는 부분만 변제계획에서 다른 채권자와 함께 받습니다. 변제계획을 짤 때는 그 부분을 시세의 70% 등으로 미리 추정해 채권자목록 부속서류 1에 적습니다.
예정부족액이란 무엇입니까?
담보권자가 담보를 처분해도 받지 못할 것으로 예상되는 금액입니다. 변제계획을 짤 때는 아직 담보가 팔리지 않았으므로 담보물 가치로 미리 추정해 채권자목록 부속서류 1의 ④칸에 적습니다.
담보물 값은 어떻게 정합니까?
부동산은 시세의 70%를 담보로 받을 수 있다고 봅니다. 자동차는 서울회생법원 실무상 연식 4년 이내면 70%, 넘으면 50%로 봅니다.
2순위 근저당은 어떻게 계산합니까?
시세의 70%에서 1순위 채권최고액을 뺀 금액과 2순위 채권최고액 중 적은 금액을 담보로 받는다고 보고, 채권최고액과 채권현재액 중 큰 금액에서 그 금액을 뺀 나머지를 예정부족액으로 적습니다(원금 한도).
예정부족액에 대한 변제금은 바로 나갑니까?
아닙니다. 미확정채권이라 변제금을 유보해 두었다가, 담보 처분 뒤 확정채권 신고가 들어오면 그 금액을 기준으로 지급합니다. 끝까지 확정되지 않으면 유보금은 일반 채권자에게 나눕니다.
개인회생 중에 담보로 잡힌 차가 팔리면 어떻게 됩니까?
캐피탈사가 처분 뒤 남은 금액을 확정채권으로 신고하고, 채무자는 그 금액대로 채권자목록을 고치거나 법원이 변제계획을 수정합니다. 이후 그 채권은 일반 개인회생채권으로 변제받습니다.