개인회생 세금 — 개시결정 뒤 가산세와 재단채권
개인회생 개시결정 뒤에 고지된 세금이 우선채권인지, 납부지연가산세는 어디까지 적는지, 개인회생재단채권과 새로 생긴 세금은 어떻게 내는지 정리했습니다. 저희 사무소 사건의 실제 보정서와 납부서로 봅니다.
개인회생을 신청해 두었는데 개시결정이 난 뒤에 세무서에서 납부서가 날아오는 일이 생각보다 많습니다. 5월에 지난해 종합소득세를 신고하거나, 폐업한 가게의 부가가치세가 뒤늦게 확정되는 경우입니다. 이 세금이 변제계획 안에 들어가는지, 붙는 가산세는 어디까지 적는지, 절차 밖에서 따로 내야 하는지는 세금이 언제 성립했는지와 어떤 세금인지로 갈립니다. 이 글은 그 구분을 정리하고, 저희 사무소가 처리한 사건에서 개시결정 뒤 세금을 채권자목록에 더한 실제 보정서와 납부서를 함께 봅니다.
기준은 「언제 성립한 세금인가」
개인회생채권은 개시결정 전의 원인으로 생긴 재산상의 청구권입니다(채무자회생법 제581조 제1항). 세금에서 그 「원인」은 납세의무가 성립한 때입니다. 소득세와 부가가치세는 과세기간이 끝나는 때 성립합니다(국세기본법 제21조 제2항 제1호·제4호). 그래서 지난해 소득에 대한 종합소득세는 지난해 12월 31일에 이미 성립해 있고, 신고나 고지가 개시결정 뒤에 있었더라도 개인회생채권입니다. 세금은 일반 채권보다 앞서는 일반의 우선권 있는 개인회생채권이라, 변제계획에서 전액을 갚도록 정해야 합니다(제611조 제1항 제2호).
| 세금 | 자리 | 내는 방법 |
|---|---|---|
| 개시결정 전에 성립한 세금(지난해 종합소득세, 지방소득세 등) | 우선권 있는 개인회생채권 | 채권자목록에 적고 변제계획에서 전액 |
| 그 세금의 납부지연가산세 — 개시결정일까지 | 우선권 있는 개인회생채권 | 본세와 함께 채권자목록에 |
| 그 세금의 납부지연가산세 — 개시결정 뒤 | 후순위 개인회생채권 | 변제계획에서 사실상 변제받지 못함 |
| 개시 당시 납부기한이 안 된 원천징수 세금·부가가치세 등 | 개인회생재단채권 | 변제계획과 별도로 수시로, 우선하여 |
| 개시결정 뒤에 성립한 세금 | 개인회생채권이 아님 | 절차 밖에서 기한 안에 납부 |
납부지연가산세 — 개시결정일까지만 우선채권
예전의 가산금·중가산금과 납부불성실가산세는 지금 납부지연가산세 하나로 합쳐졌습니다. 납부지연가산세는 법정납부기한이 지난 뒤 하루가 지날 때마다 그날 성립합니다(국세기본법 제21조 제2항 제11호 나목). 그래서 개시결정일까지 붙은 가산세는 개시결정 전에 성립한 것이라 본세와 함께 우선권 있는 개인회생채권이 되지만, 개시결정 뒤에 붙는 가산세는 개시결정 뒤의 불이행으로 생긴 손해배상과 같은 성격이라 후순위 개인회생채권이 됩니다(제581조 제2항, 제446조 제1항 제2호). 대법원도 파산선고 뒤에 생긴 가산금·중가산금을 같은 이유로 후순위 파산채권으로 보았습니다. 실무에서는 납부지연가산세를 개시결정일까지만 계산해 채권자목록에 적습니다.
개인회생재단채권 — 원천징수 세금과 부가가치세
세금 가운데 일부는 개인회생채권이 아니라 개인회생재단채권이 됩니다. 개시 당시 아직 납부기한이 오지 않은 ① 원천징수하는 조세, ② 부가가치세·개별소비세·주세·교통·에너지·환경세, ③ 특별징수의무자가 징수해 내야 하는 지방세, ④ 이들에 붙는 교육세·농어촌특별세입니다(제583조 제1항 제2호). 직원 월급에서 떼어 둔 근로소득세나, 손님에게 받아 둔 부가가치세처럼 원래 남의 돈을 맡아 둔 성격이기 때문입니다.
- 변제계획과 따로 갚습니다 — 개인회생재단채권은 변제계획에 따르지 않고 수시로 갚고, 개인회생채권보다 먼저 갚습니다(제583조 제2항, 제475조·제476조).
- 면책되지 않습니다 — 이 조세는 면책결정을 받아도 책임이 남습니다(제625조 제2항 제2호).
- 납부기한이 이미 지났다면 — 개시 당시 납부기한이 지난 부가가치세는 재단채권이 아니라 우선권 있는 개인회생채권으로 채권자목록에 적습니다.
개시결정 뒤 새로 생긴 세금
개시결정 뒤에 과세기간이 끝나 성립한 세금은 개인회생채권이 아닙니다. 채권자목록에 넣을 수 없고, 변제계획과 관계없이 평소처럼 기한 안에 내야 합니다. 변제기간 동안 장사를 계속하거나 프리랜서로 일한다면 이 세금을 미리 떼어 두어야 월 변제금과 세금을 함께 감당할 수 있습니다. 밀리면 가산세가 붙고, 이 세금에는 개시결정의 체납처분 금지가 미치지 않습니다(제600조 제1항 제4호는 채권자목록에 적힌 채권에만 적용됩니다).
실제 사건 — 개시결정 뒤 지난해 종합소득세를 채권자목록에 더한 보정서
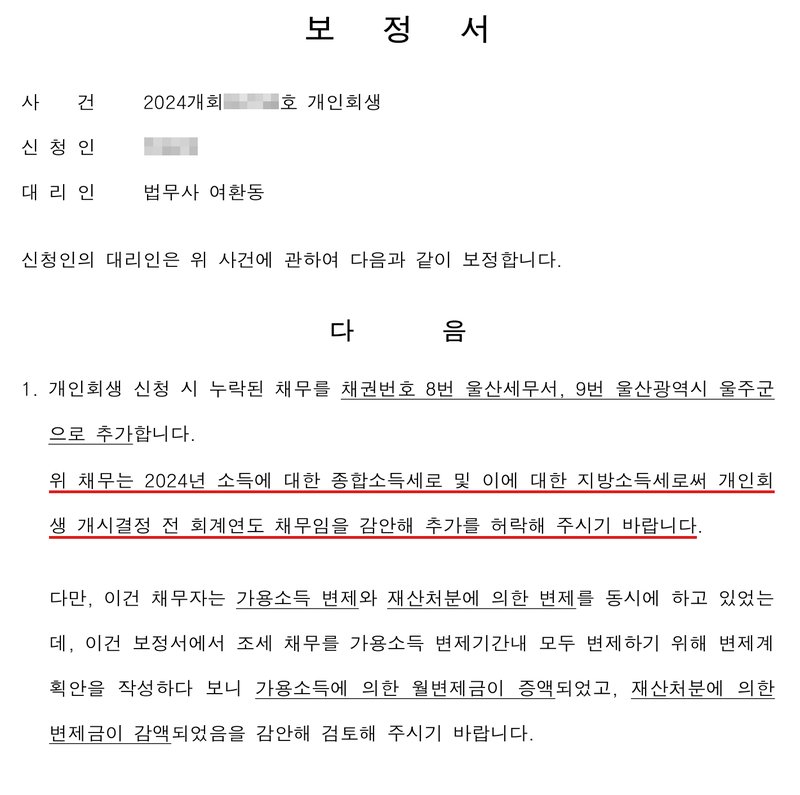
저희 사무소가 맡았던 사건에서, 채무자는 한 해의 마지막 달에 개인회생을 신청했고 이듬해 봄에 개시결정을 받았습니다. 그 뒤 5월에 지난해 소득에 대한 종합소득세를 신고하자 세무서 납부서와 군청의 지방소득세 납부서가 나왔습니다. 두 세금 모두 지난해 12월 31일에 성립한 것이라 개인회생채권이었습니다. 저희는 보정서로 세무서와 군청을 채권자로 더하고, 「개시결정 전 회계연도 채무」이니 추가를 허락해 달라고 적었습니다.
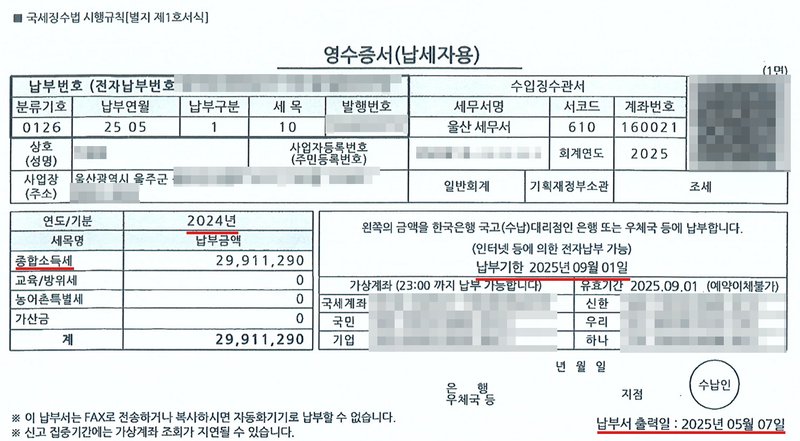
아래가 그때 붙인 세무서 납부서입니다. 연도가 지난해이고, 개시결정일에는 아직 납부기한 전이었기 때문에 가산금 칸이 0원입니다. 채권자목록에는 본세만 우선채권으로 적었습니다.
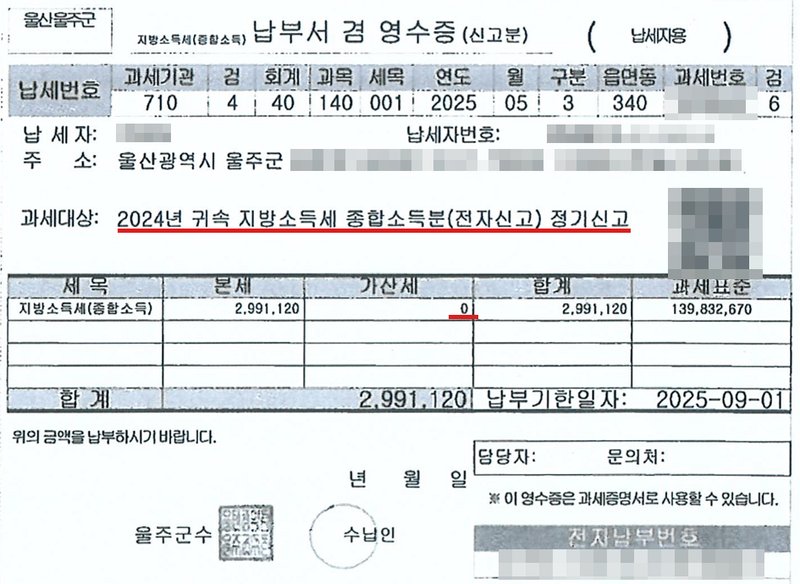
세금은 우선채권이라 변제기간 안에 전액을 갚아야 합니다. 이 사건도 세금을 변제기간 안에 다 갚도록 변제계획안을 다시 짜다 보니 매달 내는 변제금이 늘었습니다. 세금이 뒤늦게 더해지면 일반 채권자에게 돌아가는 몫이 줄고 월 변제금이 오를 수 있다는 점을 미리 알아 두는 것이 좋습니다.
신청 뒤 뒤늦게 확정된 세금 — 채권자목록 수정
- 채권자목록을 자유롭게 고칠 수 있습니다(제589조의2 제1항). 체납사실증명이나 납부서를 받아 보정서와 함께 고친 채권자목록·변제계획안을 냅니다.
- 채무자가 책임질 수 없는 사유로 빠뜨렸다면 법원의 허가를 받아 고칠 수 있습니다(제589조의2 제2항). 고친 내용을 반영한 변제계획안도 바로 내야 합니다(같은 조 제3항). 신청 때 아직 신고 기간이 오지 않아 금액을 알 수 없었다는 점을 설명합니다.
- 채권자목록을 더 고칠 수 없습니다(제589조의2 제2항 단서). 목록에 없는 청구권은 면책되지 않으므로(제625조 제2항 제1호), 인가 전에 세금을 빠짐없이 확인해 두어야 합니다.
자주 묻는 질문
개시결정 뒤에 고지된 세금도 변제계획에 넣을 수 있습니까?
개시결정 전에 성립한 세금이면 넣습니다. 지난해 소득에 대한 종합소득세는 지난해 12월 31일에 성립하므로, 고지가 개시결정 뒤라도 개인회생채권입니다. 인가 전에 법원 허가를 받아 채권자목록을 고칩니다.
세금도 일반 채무처럼 일부만 갚습니까?
아닙니다. 세금은 일반의 우선권 있는 개인회생채권이라 변제계획에서 전액을 갚도록 정해야 합니다. 그래서 세금이 크면 월 변제금이 늘어날 수 있습니다.
납부지연가산세는 어디까지 채권자목록에 적습니까?
개시결정일까지 붙은 납부지연가산세만 우선채권으로 적습니다. 개시결정 뒤에 붙는 가산세는 후순위 개인회생채권입니다.
개인회생재단채권인 세금은 무엇입니까?
개시 당시 아직 납부기한이 오지 않은 원천징수 세금, 부가가치세·개별소비세·주세 등입니다. 변제계획과 따로 수시로 먼저 갚고, 면책되지 않습니다.
개시결정 뒤에 새로 생긴 세금은 어떻게 합니까?
개인회생채권이 아니므로 변제계획에 넣지 않고, 평소처럼 기한 안에 내야 합니다. 밀리면 가산세가 붙고 압류를 받을 수 있습니다.