개인회생 소득금액증명 — 신고 소득과 다를 때
개인회생에서 소득금액증명·건강보험료·국민연금 기준소득월액으로 본 소득이 신고 소득과 다르면 법원이 다시 계산을 요구합니다. 그 이유와 저희 사무소가 실제로 받은 보정권고·보정서로 소명 방법을 봅니다.
개인회생 신청서에 적은 월 소득은 변제금을 정하는 출발점이라, 법원은 그 숫자를 그대로 믿지 않고 여러 공적 서류와 맞춰 봅니다. 세무서의 소득금액증명, 국민연금의 기준소득월액, 건강보험료가 대표적입니다. 이 서류들에 나타난 소득이 신청서보다 크거나, 그만둔 일의 소득이 남아 있으면 법원은 보정권고로 이유를 묻고 소득을 다시 계산하라고 합니다. 이 글은 왜 그런 요구가 오는지와 어떻게 소명하는지를, 저희 사무소가 실제로 받은 법원 보정권고와 그에 답해 낸 보정서로 봅니다.
법원이 소득을 맞춰 보는 서류
| 서류 | 어디서 | 무엇을 보나 |
|---|---|---|
| 근로소득원천징수영수증·급여명세서 | 직장 | 급여소득자의 실제 급여 |
| 소득금액증명 | 세무서·홈택스 | 세무서에 신고된 해마다의 소득(근로·사업·기타) |
| 연금산정용 가입내역확인서 | 국민연금공단 | 보험료를 매기는 기준소득월액, 가입 이력 |
| 건강보험 자격득실확인서·보험료 납부확인서 | 국민건강보험공단 | 직장·지역 가입 이력, 보험료로 역산한 소득 |
| 부가가치세 과세표준증명·사업자등록 사실증명 | 세무서·홈택스 | 영업소득자의 매출, 개업·휴업·폐업 사실 |
서울회생법원 실무준칙 제402호도 급여소득자는 원천징수영수증, 영업소득자는 부가가치세 과세표준증명·소득금액증명 등을, 그리고 누구든 건강보험 자격득실확인서와 국민연금 산정용 가입내역확인서를 신청서에 붙이게 합니다(제2조 제3호). 객관적인 급여 자료가 없으면 기준소득월액을 소득의 한 기준으로 삼기도 합니다.
소득금액증명의 뜻과 한계
소득금액증명은 세무서에 신고된 그해의 소득금액을 보여 주는 서류입니다. 다만 장부를 쓰지 않는 개인사업자는 정해진 경비율로 소득을 계산하므로 실제보다 적게 나오는 경우가 많아, 법원은 이를 「적어도 이만큼은 벌었다」는 최소한의 자료로 봅니다. 반대로 신청서에는 없는 사업소득이 소득금액증명에 잡혀 있으면 그 소득이 지금도 있는지 묻습니다.
건강보험료·기준소득월액으로 거꾸로 계산합니다
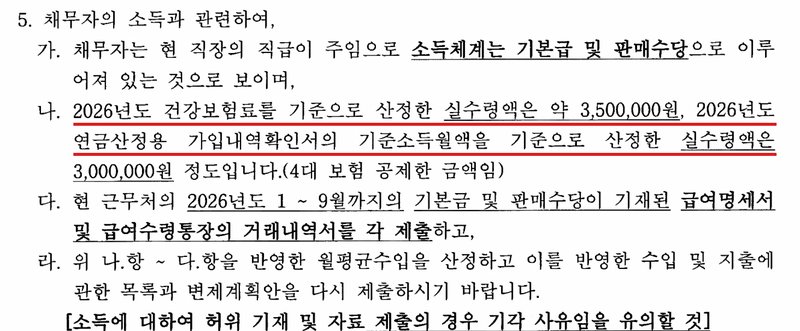
건강보험료와 국민연금 보험료는 소득에 비례해 매겨지므로, 보험료나 기준소득월액을 보면 실제 소득을 거꾸로 짐작할 수 있습니다. 저희 사무소 사건에서 법원은 채무자의 건강보험료로 계산한 실수령액과 기준소득월액으로 계산한 실수령액을 적어 보내며, 신청서 소득과 차이가 나니 급여명세서와 급여 통장을 내고 월평균 수입을 다시 계산하라고 했습니다. 마지막 줄에는 「소득에 대하여 허위 기재 및 자료 제출의 경우 기각 사유임을 유의할 것」이라고 적었습니다.
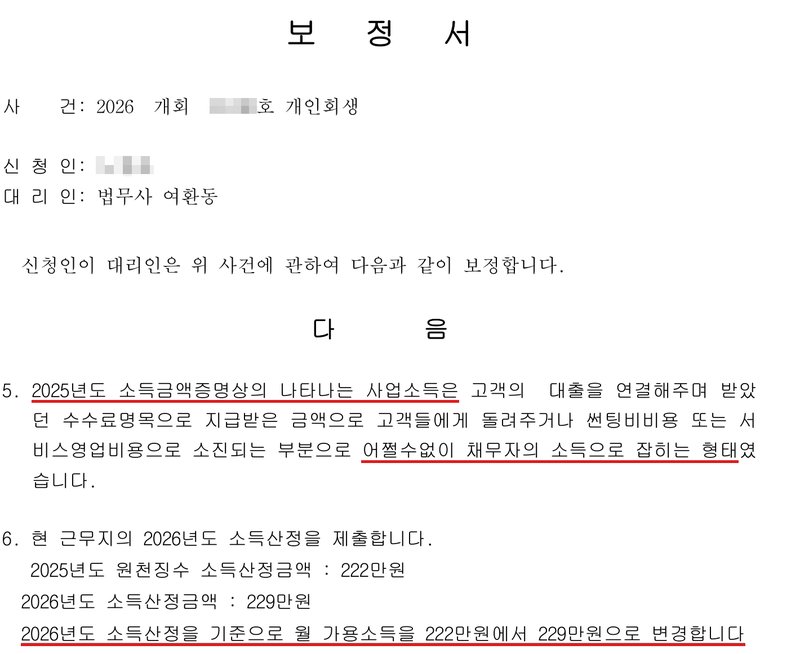
같은 보정권고는 「2025년도 소득금액증명상의 사업소득」도 소명하라고 했습니다. 저희는 그 사업소득이 고객 대출을 연결하고 받은 수수료로, 대부분 고객에게 돌려주거나 영업비용으로 나간 돈이라 형식상 소득으로 잡힌 것이라고 설명했습니다. 그리고 현 직장의 올해 소득을 다시 산정해 월 가용소득을 올려 변제계획안을 고쳐 냈습니다.
그만둔 일의 소득이 남아 있을 때
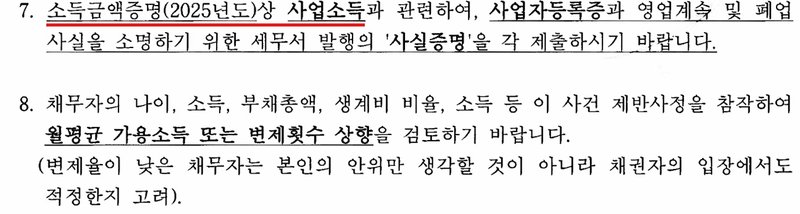
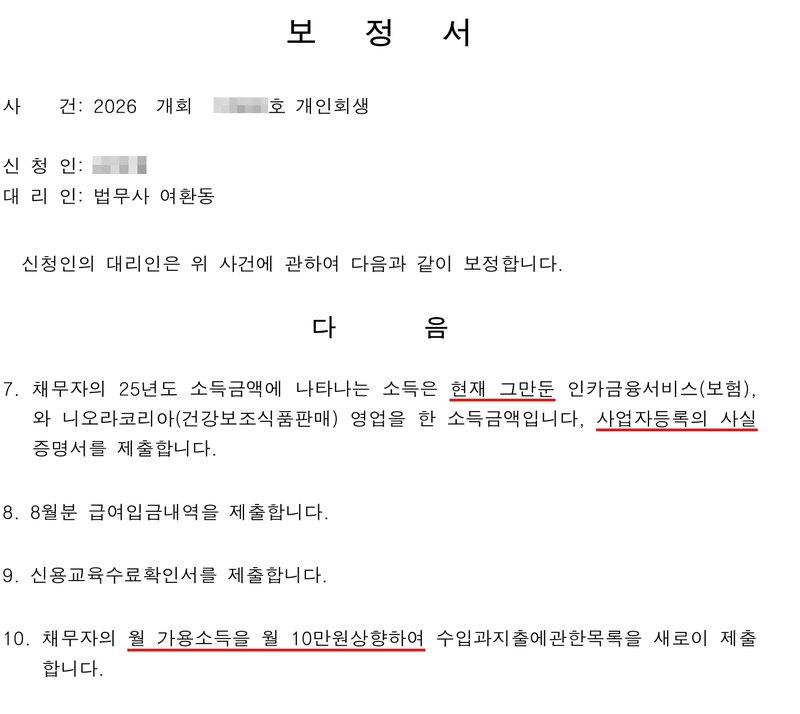
지난해 영업을 하다 그만두고 지금은 월급을 받는 경우, 소득금액증명에는 지난해 사업소득이 그대로 나옵니다. 법원은 그 영업을 아직 하고 있는지 확인하려고 사업자등록증과 영업 계속·폐업 사실을 보여 주는 세무서 사실증명을 내라고 합니다. 다른 사건에서 법원은 여기에 더해, 채무자의 나이·소득·부채·생계비를 보아 월 가용소득이나 변제 횟수를 올릴 수 있는지 검토하라고도 했습니다.
이름만 올라간 소득, 대출 때 소득과 다르다는 이의
- 이름만 올라간 소득 — 가족이나 지인이 내 이름으로 사업자 등록을 해 소득이 내 앞으로 잡힌 경우입니다. 실제 운영자와 돈의 흐름을 보여 주는 자료로 소명해야 하며, 자세한 내용은 명의대여 글에 적었습니다.
- 채권자의 이의 — 채권자가 「대출받을 때는 소득을 더 높게 적었다」며 이의를 내기도 합니다. 변제금은 지금 실제로 버는 소득으로 정하지만, 그때와 지금 소득이 왜 다른지(직장을 옮겼는지, 영업이 줄었는지)는 자료로 설명해야 합니다.
어떻게 소명하나
- 소득금액증명·기준소득월액·건강보험료 가운데 어느 것이 신청서 소득과 다른지, 어느 해의 어떤 소득인지 먼저 봅니다.
- 그만둔 일이면 폐업 사실증명, 지금 직장이면 최근 급여명세서와 급여 통장, 형식상 잡힌 소득이면 돈이 실제로 어디로 갔는지 보여 주는 거래내역을 냅니다.
- 자료로 보아 실제 소득이 더 높다면 수입 및 지출에 관한 목록과 변제계획안을 고쳐 월 가용소득을 올립니다.
자주 묻는 질문
소득금액증명이란 무엇입니까?
세무서에 신고된 그해의 소득금액을 보여 주는 서류로, 홈택스나 세무서에서 발급받습니다. 개인회생에서는 신청서 소득이 맞는지 확인하는 자료로 씁니다.
소득금액증명에 그만둔 사업의 소득이 나옵니다. 어떻게 합니까?
지금은 그 영업을 하지 않는다는 것을 세무서의 폐업 사실증명 등으로 보여 주고, 현재 소득 자료를 함께 냅니다.
건강보험료로 소득을 계산한다는 것은 무슨 뜻입니까?
건강보험료와 국민연금 보험료는 소득에 비례하므로, 법원은 보험료나 기준소득월액으로 실수령액을 거꾸로 짐작합니다. 신청서 소득이 이보다 낮으면 급여명세서와 통장을 내라고 하고 소득을 다시 계산하게 합니다.
소득을 다시 계산하면 변제금이 늘어납니까?
실제 소득이 신청서보다 높게 확인되면 월 가용소득이 올라 변제금이 늘어납니다. 저희 사무소 사건에서도 다시 계산해 가용소득을 올린 경우가 있습니다.
대출받을 때 적은 소득과 지금 소득이 다르면 문제가 됩니까?
변제금은 지금 실제 소득으로 정합니다. 다만 채권자가 이의를 내면 그때와 지금 소득이 왜 다른지 자료로 설명해야 합니다.