개인회생 적립금 환급계좌 — 임치금 반환
개인회생 중 낸 적립금은 불인가·폐지되거나 면책 뒤 남으면 채무자 본인 명의 환급계좌로 돌려받습니다. 계좌를 바꾸거나 계좌가 압류됐을 때의 신고까지 저희 사무소가 실제로 낸 신고서와 보정서로 보여 드립니다.
개인회생을 신청하면 인가가 나기 전부터 매달 정한 날에 변제금을 회생위원 계좌에 넣습니다. 이 돈을 실무에서는 적립금, 법과 예규에서는 임치금이라고 부릅니다. 그런데 변제계획이 인가되지 못하고 끝나거나, 돈을 더 냈거나, 면책 뒤에 남으면 이 돈을 채무자에게 돌려줘야 합니다. 그때 돈을 받을 통장이 환급계좌입니다. 이 글은 저희 사무소가 실제로 낸 환급계좌 신고서와 보정서로 그 신고 방법을 설명합니다.
적립금 — 인가 전에도 회생위원에게 맡기는 돈
법은 채무자가 인가된 변제계획에 따라 변제할 돈을 회생위원에게 임치하도록 합니다(제617조 제1항). 실무는 인가를 기다리지 않습니다. 변제계획안을 내면서 제출일부터 60일 뒤 90일 안의 날을 제1회로 매달 같은 날 변제금을 맡기겠다고 적고, 그대로 넣어 계획대로 갚을 수 있다는 것을 미리 보여 줍니다(개인회생사건 처리지침 제7조 제3항). 인가 전에 쌓인 적립금은 인가되면 첫 변제에 쓰입니다.
적립금을 돌려받는 경우
- 불인가·인가 전 폐지 — 인가 전에 돈을 맡겼는데 변제계획안이 인가되지 못하고 절차가 끝나면, 회생위원은 그 돈을 채무자에게 돌려줘야 합니다(처리지침 제12조 제1항).
- 과오납 — 정한 금액보다 더 넣었거나 잘못 넣은 돈도 같은 방법으로 돌려받습니다(같은 조 제5항).
- 폐지·면책이 확정된 뒤 남은 돈 — 폐지결정이나 면책결정이 확정된 뒤에도 임치된 돈이 남아 있으면 이자까지 채무자에게 돌려줘야 합니다(제617조의2).
- 면책 뒤 잉여금 — 채권자들에게 변제금을 다 나눠 주고도 남은 적립금은 채무자가 미리 신고한 계좌로 돌려줍니다(서울회생법원 실무준칙 제452호 제3조).
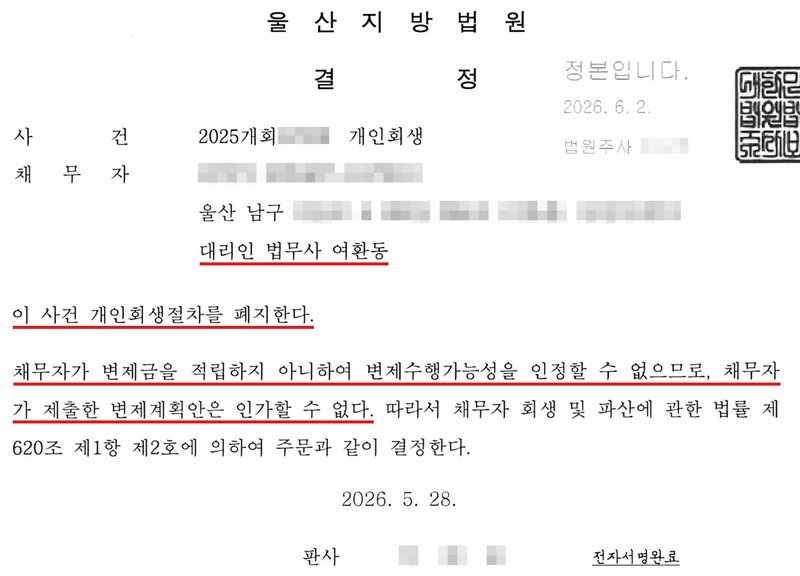
아래 사건은 채무자가 변제금을 적립하지 못해 인가 전에 폐지되었습니다. 법원은 적립을 하지 않았으니 계획대로 갚을 수 있다고 볼 수 없어 변제계획안을 인가할 수 없다고 했습니다. 이렇게 끝나도 그때까지 넣어 둔 적립금은 돌려받습니다.
환급계좌 — 반드시 채무자 본인 명의로
환급계좌는 처음 신청할 때 개인회생절차개시신청서에 적습니다. 법원 양식에는 「변제계획이 불인가될 경우 불인가 결정시까지의 적립금을 반환받을 신청인의 예금계좌는 ○○은행 … 입니다」라는 줄이 있고, 신청인 본인의 예금계좌 사본(대리인의 계좌 사본이 아님)을 붙입니다.
- 본인 명의만 — 가족 명의 계좌를 인감증명서와 함께 내는 경우가 있지만, 예금주가 채무자와 다르면 법원 전산에서 반환이 되지 않습니다.
- 신고하지 않으면 — 환급계좌가 법원 전산에 입력되지 않으면 개시결정이 나오지 않습니다. 신청 단계에서 꼭 챙겨야 하는 이유입니다.
- 돌려줄 때 — 회생위원은 채무자가 미리 신고한 계좌로 송금하는 것이 원칙이고, 돈을 꺼내려면 미리 법원의 허가를 받습니다(처리지침 제12조 제1항·제2항).
적립금 환급계좌 신고서
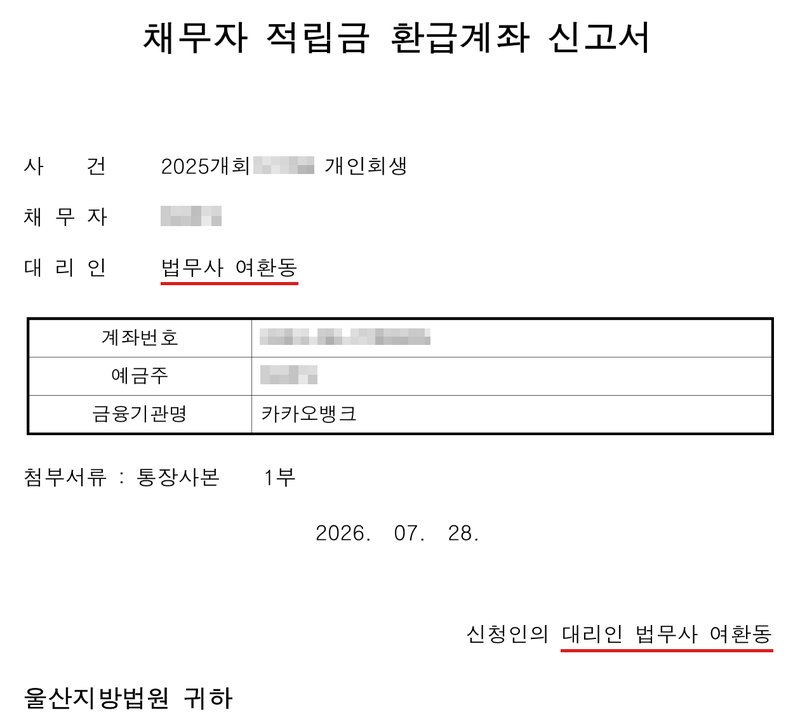
신청서에 적은 계좌를 그대로 쓸 수 없게 되었거나 확인이 필요할 때는 적립금 환급계좌 신고서를 따로 냅니다. 위 폐지 사건에서도 저희 사무소가 폐지 두 달쯤 뒤 이 신고서를 내 돌려받을 계좌를 다시 알렸습니다. 사건·채무자·대리인과 계좌번호·예금주·금융기관명을 적고 통장 사본을 붙이면 됩니다.
계좌를 바꾸거나 계좌가 압류됐을 때
절차 중에 통장을 해지했거나 다른 은행으로 바꾸면 환급계좌 변경신고서를 냅니다. 저희 사무소도 「채무자의 환급계좌를 변경합니다」라며 새 계좌번호와 예금주를 적어 보정 형식으로 낸 일이 있습니다.
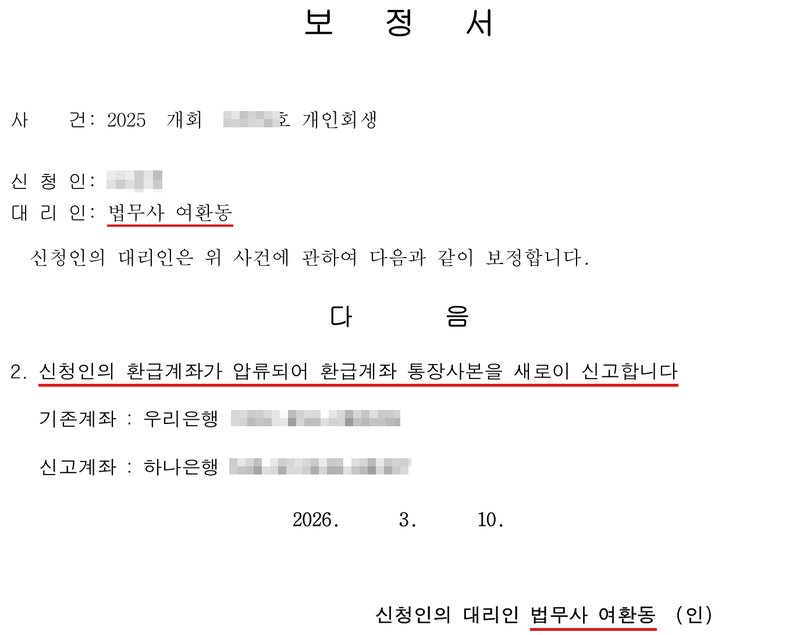
더 조심할 것은 환급계좌가 압류된 경우입니다. 압류된 통장으로 적립금을 돌려받으면 그 돈이 다시 압류에 묶일 수 있습니다. 아래 사건에서는 채무자의 환급계좌가 압류되어, 다른 은행의 본인 계좌를 새로 신고했습니다.
돌려줄 수 없으면 — 채무자를 위한 공탁
신고한 계좌번호가 틀렸고 채무자와 연락도 되지 않으면, 회생위원은 돌려줄 돈을 채무자를 위하여 공탁할 수 있습니다(제617조의2 단서, 처리지침 제11조의5 제2항). 공탁하기 전에 채무자에게 공탁예정통지서를 보낼 수 있습니다. 공탁된 돈은 나중에 공탁 절차에 따라 찾아갈 수 있지만, 서류를 갖춰 공탁소에 따로 청구해야 하므로 번거롭습니다. 처음부터 본인 명의 계좌를 정확히 신고하고, 바뀌면 바로 알리는 것이 가장 빠릅니다.
자주 묻는 질문
개인회생이 불인가되면 그동안 낸 적립금은 어떻게 됩니까?
돌려받습니다. 인가 전에 맡긴 돈은 변제계획안이 인가되지 못하고 절차가 끝나면 회생위원이 채무자가 미리 신고한 계좌로 돌려줍니다(개인회생사건 처리지침 제12조 제1항).
환급계좌를 가족 명의로 해도 됩니까?
안 됩니다. 예금주가 채무자와 다르면 법원 전산에서 반환이 되지 않으므로, 채무자 본인 명의 계좌를 신고해야 합니다.
환급계좌가 압류되었습니다. 어떻게 합니까?
압류되지 않은 본인 명의의 다른 계좌를 새로 신고합니다. 보정서나 환급계좌 변경신고서에 기존 계좌와 새 계좌를 적고 새 통장 사본을 붙입니다.
면책을 받은 뒤에도 적립금이 남을 수 있습니까?
있습니다. 채권자들에게 변제금을 다 나눠 주고도 남은 적립금은 채무자가 미리 신고한 계좌로 돌려받습니다. 폐지·면책 확정 뒤 남은 임치금은 이자까지 돌려받습니다(제617조의2).
계좌를 잘못 신고해 돈을 못 받으면 어떻게 됩니까?
채무자와 연락이 되지 않으면 회생위원이 채무자를 위해 공탁할 수 있습니다. 공탁된 돈은 공탁소에 따로 청구해서 찾아야 합니다.