현금서비스·카드론 — 개인회생 사용처 소명
개인회생을 신청하면 법원은 1년 카드 내역과 현금서비스·카드론의 사용처를 묻습니다. 현금인출로만 적으면 소명이 안 되고, 밝히지 못한 돈은 청산가치에 더해집니다. 정리하는 법과 영수증 등 낼 자료를 봅니다.
개인회생을 신청하면 법원은 최근 1년 동안의 신용카드 사용내역을 받아 봅니다. 그중 가장 자주 질문이 오는 것이 현금서비스와 카드론입니다. 물건을 산 결제는 가맹점 이름이 남지만, 현금으로 받은 돈은 통장이나 카드 명세서에 「어디에 썼는지」가 남지 않기 때문입니다. 그래서 법원은 그 돈의 최종 사용처를 따로 밝히라고 합니다.
최근 채무 — 신청 전 1년 안에 생긴 빚
실무에서는 신청 전 1년 안에 생긴 빚을 최근 채무라고 부릅니다. 최근 채무가 많다고 바로 문제가 되지는 않습니다. 대법원도 신청 전 1년 동안 생긴 대출이 전체 빚의 80%에 이르렀던 사건에서, 그 돈 상당 부분이 기존 빚을 갚는 데 쓰였다면 그 비중만으로 신청을 물리칠 수 없다고 보았습니다.
다만 어디에 썼는지 밝히지 못하거나, 도박·낭비처럼 성실하지 않게 쓴 것으로 보이면 신청이 성실하지 않다는 이유로 기각될 수도 있습니다(제595조 제7호). 서울회생법원 실무는 기각하기보다 그 금액을 청산가치에 더한 변제계획안을 다시 내게 하는 쪽으로 처리합니다. 청산가치가 늘면 3년 동안 갚아야 할 총액도 그만큼 늘어납니다(제614조 제1항 제4호).
보정권고 — 법원이 요구하는 카드 자료
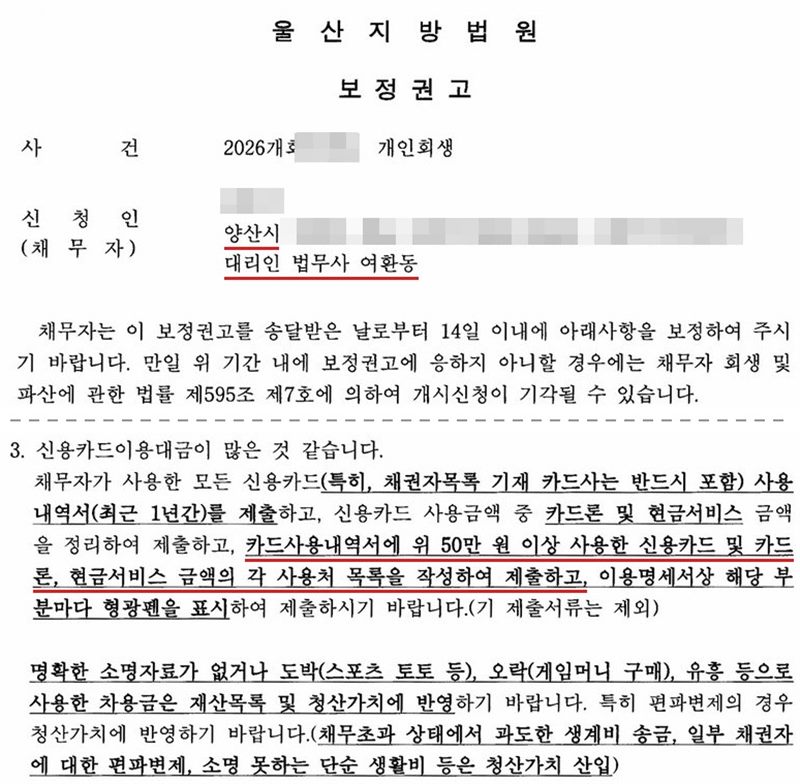
울산지방법원 회생위원의 보정권고에는 카드 사용이 많은 사건마다 거의 같은 문구가 들어갑니다. 요구하는 것은 네 가지입니다.
- 모든 신용카드의 최근 1년 사용내역서 — 채권자목록에 적은 카드사는 반드시 포함
- 그중 카드론과 현금서비스 금액을 따로 정리한 것
- 50만 원 이상 쓴 건과 카드론·현금서비스 각각의 사용처 목록
- 이용명세서에서 해당 부분마다 형광펜 표시
현금 사용처 소명 — 「현금인출」로 적으면 안 되는 이유
사용처 목록에 「현금인출」, 「생활비」라고만 적으면 소명이 되지 않습니다. 보정권고도 소명 못 하는 단순 생활비는 청산가치에 넣으라고 적고 있습니다. 현금을 받은 날부터 그 돈이 마지막으로 어디로 갔는지를 하나씩 이어서 보여 줘야 합니다.
| 어디에 썼나 | 어떻게 보나 | 낼 자료 |
|---|---|---|
| 다른 카드대금·대출이자 (돌려막기) | 기존 빚을 갚은 돈이라 인정됩니다. 다만 그 돈 가운데 돌려막기에 쓴 금액과 비율을 계산해 밝혀야 합니다. | 같은 날 다른 카드사·금융회사로 나간 출금 내역, 대환대출이면 완제증명서 |
| 월세·병원비·학비 같은 정해진 지출 | 자료가 있으면 인정됩니다. | 임대차계약서와 지급 내역, 진료비 영수증, 납입증명서 |
| 생필품·통신요금·주유·식비·옷값 | 구체적으로 적고 금융자료로 이어 보여야 합니다. 「생활비」 한마디로는 안 됩니다. | 날짜별 사용 목록과 해당 통장·카드 내역(형광펜) |
| 개인에게 보낸 돈 | 그 사람이 먼저 돈을 빌려줬다는 금융자료가 있어야 빚을 갚은 것으로 봅니다. 없으면 일부 채권자에게만 갚은 것(편파변제)으로 보아 청산가치에 넣습니다. | 그 사람이 채무자에게 돈을 보낸 이체 내역 |
| 도박·인터넷 게임·유흥 | 변제로 인정되지 않고 그 금액을 청산가치에 더합니다. | — |
법원은 이 내용을 표로 정리해 내라고 하면서 직접 기재례를 붙여 보내기도 합니다. 채권번호, 채권자, 날짜, 들어온 돈과 나간 돈, 사용처, 나간 계좌를 한 줄씩 적는 방식입니다.
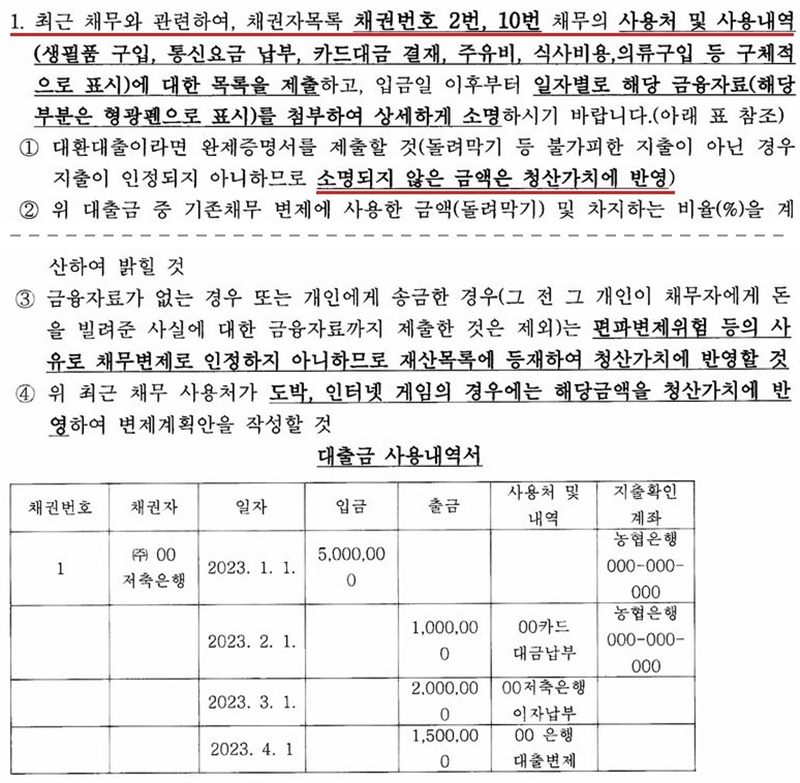
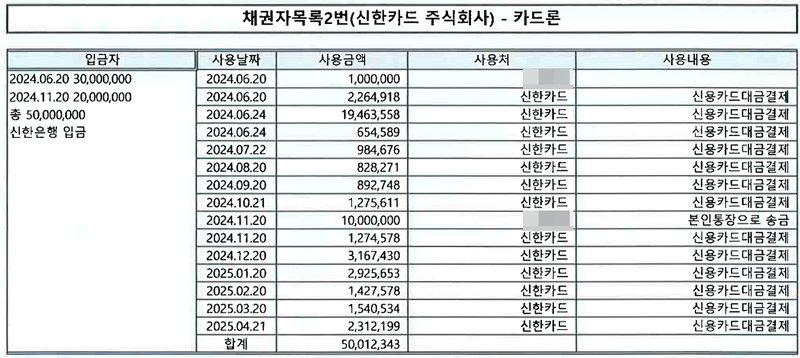
저희 사무소는 이런 보정이 오면 카드론·현금서비스마다 들어온 날과 금액을 왼쪽에 적고, 그 돈이 언제, 얼마, 어디로, 무엇에 나갔는지를 한 줄씩 이어 표로 정리해 냅니다. 각 줄마다 통장·카드 내역의 해당 부분에 형광펜을 칠해 붙입니다.
카드깡 — 물건 없이 결제하고 현금을 받은 경우
물건을 사지 않고 산 것처럼 카드로 결제한 뒤 수수료를 떼고 현금을 받는 것을 흔히 카드깡이라고 합니다. 법은 가맹점이 이렇게 거래를 꾸미는 것을 금지하고(여신전문금융업법 제19조 제5항 제1호), 이런 방법으로 돈을 융통해 주거나 중개한 사람을 3년 이하의 징역 또는 2천만 원 이하의 벌금으로 처벌합니다(같은 법 제70조 제3항 제2호).
- 개인회생에서는 카드깡으로 생긴 카드대금도 빚으로 채권자목록에 올립니다.
- 다만 명세서에는 물건값으로 찍혀 있어도 실제로는 현금을 받은 것이라, 현금서비스와 똑같이 그 현금을 어디에 썼는지 밝혀야 합니다.
- 떼인 수수료는 돌려받을 수 없는 손실이라, 사정에 따라 낭비로 보일 수 있습니다. 숨기지 말고 경위를 그대로 적는 것이 낫습니다.
자주 묻는 질문
현금서비스로 받은 돈을 그냥 생활비로 썼습니다.
「생활비」라고만 적으면 소명이 되지 않아 청산가치에 들어갈 수 있습니다. 월세·공과금·식비처럼 구체적으로 나누고, 통장이나 카드 내역에서 그 지출을 찾아 형광펜으로 표시해 냅니다.
카드론으로 다른 카드값을 막았습니다. 문제가 됩니까?
기존 빚을 갚은 돌려막기는 정당한 사용처로 봅니다. 다만 다른 카드사로 나간 출금 내역을 내고, 대출금 가운데 돌려막기에 쓴 금액과 비율을 계산해 밝혀야 합니다.
50만 원보다 적게 쓴 것도 다 밝혀야 합니까?
울산지방법원 보정권고는 50만 원 이상 쓴 건과 카드론·현금서비스 전부의 사용처를 묻습니다. 다만 사건에 따라 기준이 달라질 수 있으니 받은 보정권고의 문구를 그대로 따릅니다.
친구에게 빌린 돈을 현금서비스로 갚았습니다.
친구가 먼저 돈을 보내 준 이체 내역이 있으면 빚을 갚은 것으로 인정받을 수 있습니다. 그 자료가 없으면 일부 채권자에게만 갚은 것으로 보아 그 금액을 청산가치에 넣습니다.
오래된 일이라 어디에 썼는지 기억이 나지 않습니다.
통장과 카드 내역을 날짜순으로 맞춰 보면 대부분 찾을 수 있습니다. 끝내 확인되지 않는 금액은 지어내지 말고 그대로 밝힙니다. 그 금액은 청산가치에 더해져 변제 총액이 늘 수 있습니다.