개인회생 상가 보증금 — 폐업 때 돌려받은 돈
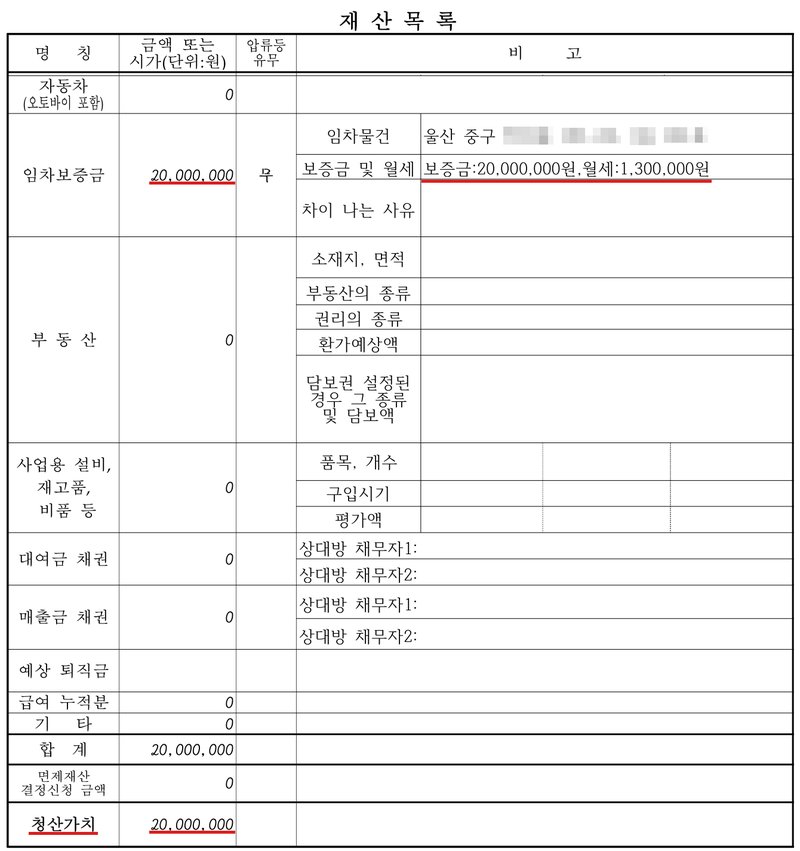
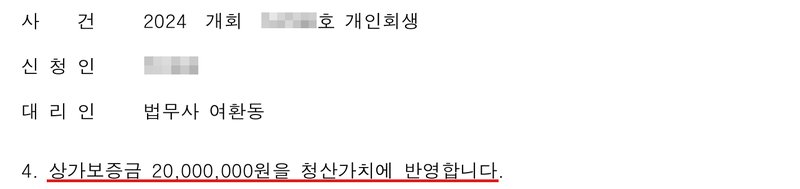
장사 중인 가게의 상가 보증금은 청산가치에 들어가고, 폐업하며 돌려받은 돈은 어디에 썼는지 소명해야 합니다. 밀린 월세 공제와 임대차현황서까지 저희 사무소가 맡은 실제 사건의 재산목록·사용내역표로 봅니다.
가게를 하다가 빚이 쌓인 분들은 「상가 보증금도 재산으로 잡히느냐」, 「폐업하며 돌려받은 보증금은 어떻게 되느냐」를 많이 묻습니다. 장사 중인 가게의 보증금은 돌려받을 돈이므로 재산이고 청산가치에 들어갑니다. 이미 폐업해 보증금을 돌려받았다면 그 돈을 어디에 썼는지 소명해야 합니다. 이 글은 두 경우를 저희 사무소가 처리한 실제 사건에서 법원에 낸 재산목록과 보증금 사용내역표로 설명합니다.
장사 중인 가게의 보증금은 재산입니다
개인회생절차가 시작될 때 채무자가 가진 모든 재산은 개인회생재단에 속합니다(채무자회생법 제580조 제1항). 계약이 끝나면 임대인에게서 돌려받을 상가 임차보증금도 그 재산이므로, 재산목록 「임차보증금」 칸에 적고 청산가치에 넣습니다.
살고 있는 집의 보증금은 주택임대차보호법상 우선변제를 받는 일정 금액까지 면제재산으로 뺄 수 있습니다(제383조 제2항 제1호, 제580조 제3항). 이 면제는 주거용 건물의 보증금에만 해당합니다. 가게 보증금은 이 금액만큼 빼 주는 규정이 없어, 돌려받을 금액이 원칙적으로 그대로 청산가치가 됩니다.
밀린 월세·관리비는 빼고 적습니다
계약서상 보증금과 실제로 돌려받을 금액이 다를 수 있습니다. 밀린 월세나 관리비가 있으면 임대인은 보증금에서 그만큼 빼고 돌려줍니다. 이때는 재산목록 「차이 나는 사유」 칸에 이유를 적고, 공제하고 남는 보증금을 확인하는 임대인의 확인서를 냅니다. 확인서에는 임대인의 인감을 찍고 인감증명서나 신분증 사본을 붙입니다.
상가건물임대차현황서로 금액을 대조합니다
법원은 사업장 보증금을 임대차계약서 사본으로 확인하고, 더 확인이 필요하면 상가건물임대차현황서를 내라고 합니다. 세무서에 신고된 상가 임대차 내용을 보여 주는 서류로, 홈택스에서 발급받을 수 있습니다. 계약서의 보증금과 세무서에 신고된 금액이 다르면 그 사유를 소명해야 합니다.
- 사업자등록 신청일
- 상가건물 소재지, 임대차 목적물과 면적
- 확정일자 부여일
- 보증금, 차임(월세), 임대차기간
- 임대차 변경 내용
폐업하며 돌려받은 보증금 — 사용처를 소명합니다
신청 전에 이미 가게를 접고 보증금을 돌려받았다면, 그 돈은 지금 남아 있지 않더라도 언제 얼마가 들어와 어디에 쓰였는지를 밝혀야 합니다. 생활비, 카드대금, 대출 이자처럼 쓴 곳을 날짜별 표로 정리하고, 들어오고 나간 것이 보이는 금융거래내역에 표시해 함께 냅니다.
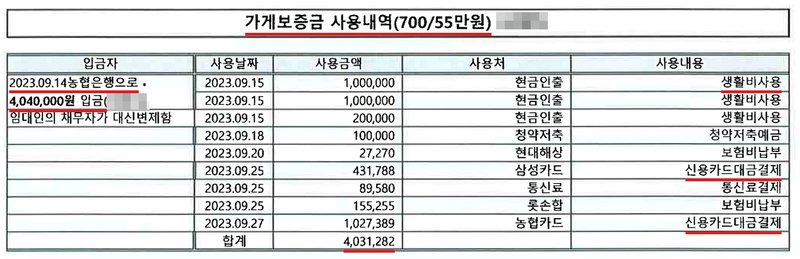
- 쓴 곳이 금융자료로 확인되지 않는 돈은 아직 가지고 있는 것으로 보아 청산가치에 넣으라는 요구를 받을 수 있습니다.
- 돌려받은 보증금으로 가족·지인 같은 특정 채권자에게만 갚았다면, 다른 채권자보다 먼저 갚은 것(편파변제)으로 보아 그 금액을 청산가치에 넣으라는 요구를 받을 수 있습니다.
- 새 가게나 집의 보증금으로 옮겨 넣었다면 그 새 보증금이 재산목록에 올라갑니다.
- 이전 가게나 집의 보증금이 지금보다 컸다면, 줄어든 차액을 어디에 썼는지도 묻습니다.
집기·재고를 판 돈도 같습니다
재산목록에는 「사업용 설비, 재고품, 비품 등」 칸이 따로 있습니다. 장사 중이라면 쓰고 있는 설비와 재고의 값을 적고, 폐업하며 집기나 남은 물건을 팔았다면 그 대금도 보증금과 마찬가지로 사용처를 소명합니다. 가게를 넘기며 시설비나 권리금 명목으로 받은 돈이 있으면 그것도 함께 밝힙니다.
가상의 예로 보겠습니다. 보증금 1,000만 원, 월세 80만 원인 가게를 폐업하면서 밀린 월세 세 달치 240만 원을 빼고 760만 원을 돌려받았다면, 임대인 확인서로 공제 사실을 보이고 760만 원을 어디에 썼는지 금융거래내역으로 소명합니다. 그중 300만 원의 사용처를 밝히지 못하면 그 300만 원이 청산가치에 더해질 수 있습니다.
- 가게 임대차계약서 사본을 내고, 필요하면 홈택스에서 상가건물임대차현황서를 발급받습니다.
- 밀린 월세·관리비가 있으면 임대인 확인서로 공제액을 보이고, 남는 금액을 재산목록에 적습니다.
- 돌려받은 보증금과 집기·재고 대금이 들어온 날과 쓴 곳을 날짜별 표로 정리합니다.
- 표의 각 줄이 보이는 금융거래내역에 형광펜으로 표시해 함께 냅니다.
- 남은 보증금과 소명하지 못한 금액을 청산가치에 반영해 변제계획안을 세웁니다.
자주 묻는 질문
장사 중인 가게 보증금도 개인회생 재산입니까?
그렇습니다. 계약이 끝나면 돌려받을 돈이므로 재산목록 임차보증금 칸에 적고 청산가치에 넣습니다.
상가 보증금도 소액보증금처럼 면제됩니까?
아닙니다. 소액보증금 면제는 주거용 건물의 임차보증금에만 해당합니다. 가게 보증금에는 이 면제가 없습니다.
밀린 월세가 있으면 보증금을 줄여 적어도 됩니까?
실제로 밀린 만큼은 빼고 적을 수 있습니다. 다만 차이 나는 사유를 적고, 인감을 찍은 임대인의 확인서를 함께 내야 합니다.
폐업하며 받은 보증금을 이미 다 썼습니다.
남아 있지 않아도 됩니다. 언제 얼마가 들어와 어디에 썼는지 날짜별 표와 금융거래내역으로 소명하면 됩니다. 소명하지 못한 부분은 청산가치에 더해질 수 있습니다.
상가건물임대차현황서는 어디서 받습니까?
국세청 홈택스에서 발급받을 수 있습니다. 보증금, 차임, 임대차기간, 확정일자 같은 신고 내용이 나옵니다.