예금 압류
예금 압류(통장압류)의 뜻과 은행을 모를 때 찾는 방법, 신청 서류와 절차, 비용과 기간, 압류되지 않는 생계비 250만 원의 범위를 실제 사건 서류로 정리했습니다. 법무사가 직접 처리합니다.
강제집행의 다른 글 17편
채권압류 중에서 가장 많이 쓰는 것이 예금 압류입니다. 흔히 통장 압류라고 부릅니다. 금액이 분명하고 절차가 빨라 결과가 바로 보이기 때문입니다.
어느 은행인지 적어야 합니다
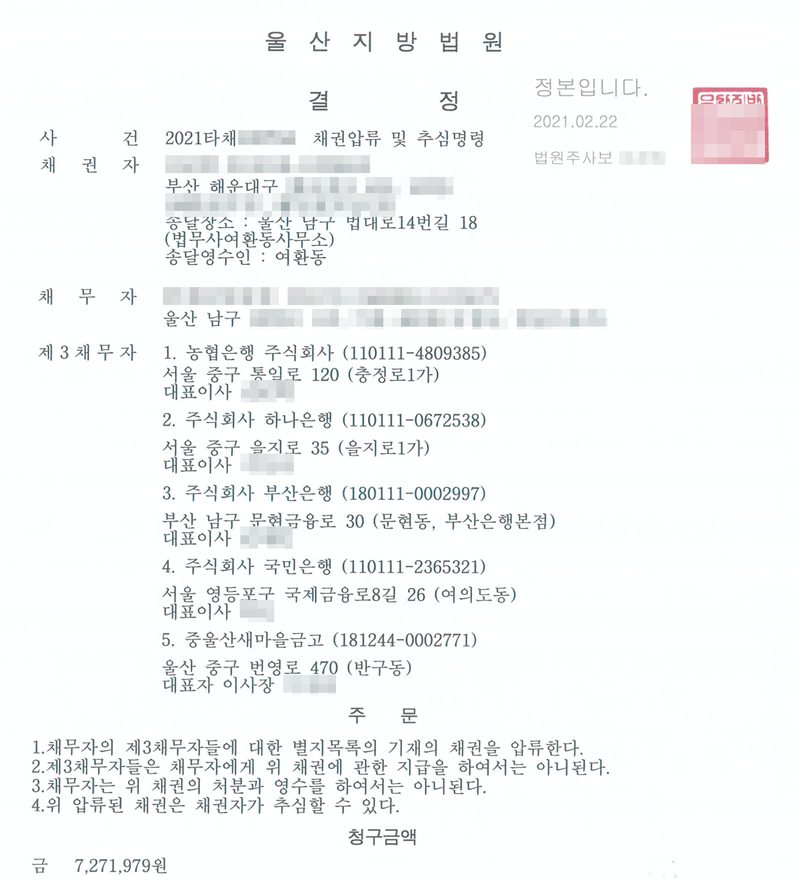
가장 자주 막히는 대목입니다. "이 사람의 모든 예금"이라고는 신청할 수 없습니다. 어느 은행에 있는 예금인지를 적어야 법원이 그 은행에 결정문을 보낼 수 있습니다.
| 안 되는 것 | 되는 것 |
|---|---|
| 채무자의 모든 예금 | ○○은행에 대한 예금채권 |
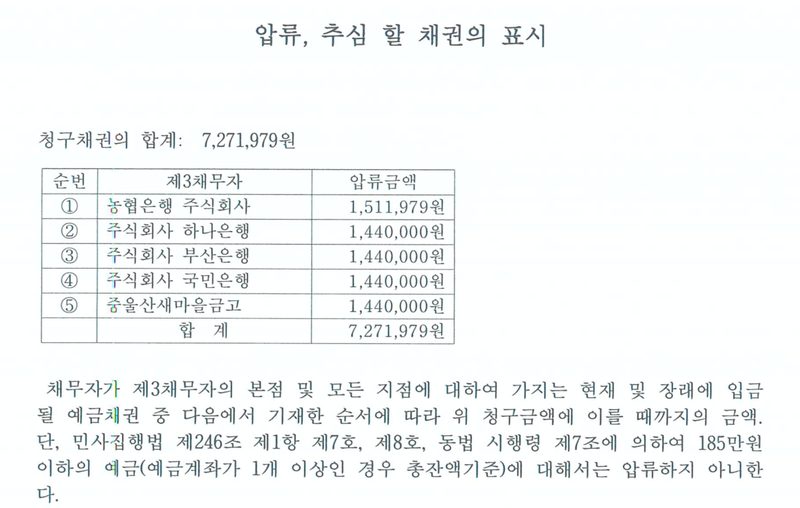
| 채무자가 가진 금융재산 일체 | ○○은행·△△은행에 대한 예금채권 (은행마다 적습니다) |
어느 은행인지 모를 때
짐작으로 은행을 여럿 적어 걸어 볼 수도 있습니다. 다만 그러면 헛돈이 나갑니다. 법원의 힘을 빌려 먼저 찾는 편이 낫습니다.
| 방법 | 무엇을 하나 |
|---|---|
| 재산조회 | 법원이 금융기관에 물어 채무자의 예금을 찾아 줍니다 |
| 재산명시 | 채무자가 법원에 나와 자기 재산 목록을 내게 합니다 |
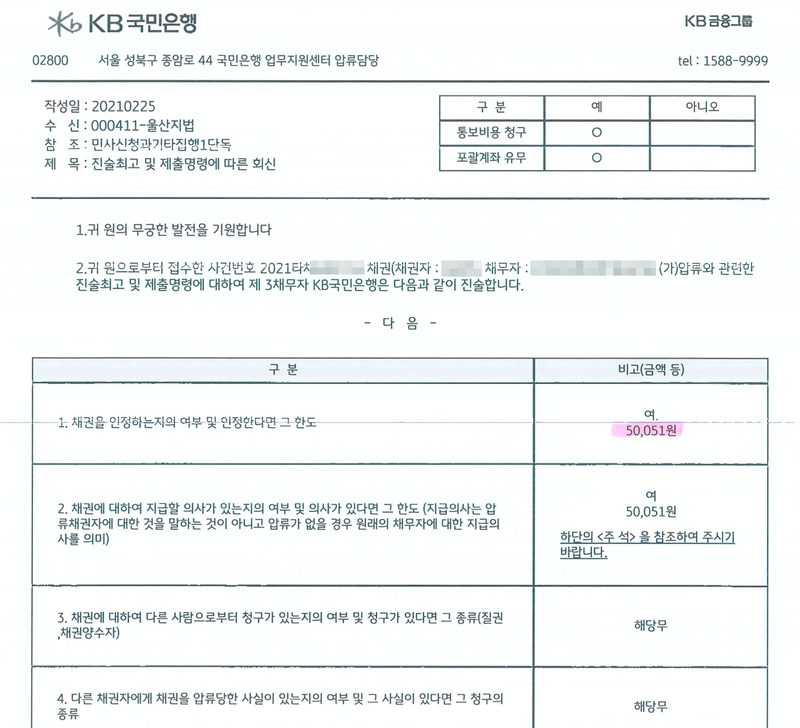
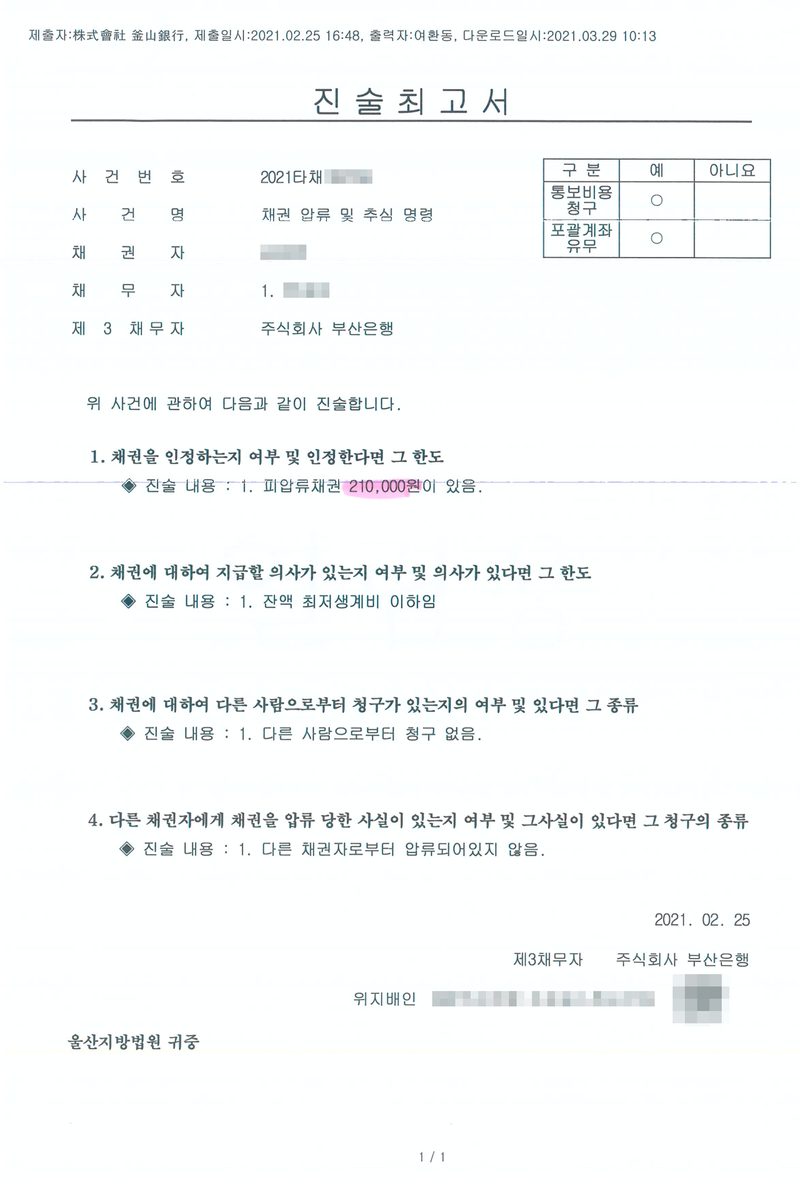
| 진술최고 | 압류를 걸면서 은행에 "얼마가 있느냐"고 함께 묻습니다 |
잔액이 없으면 어떻게 되나
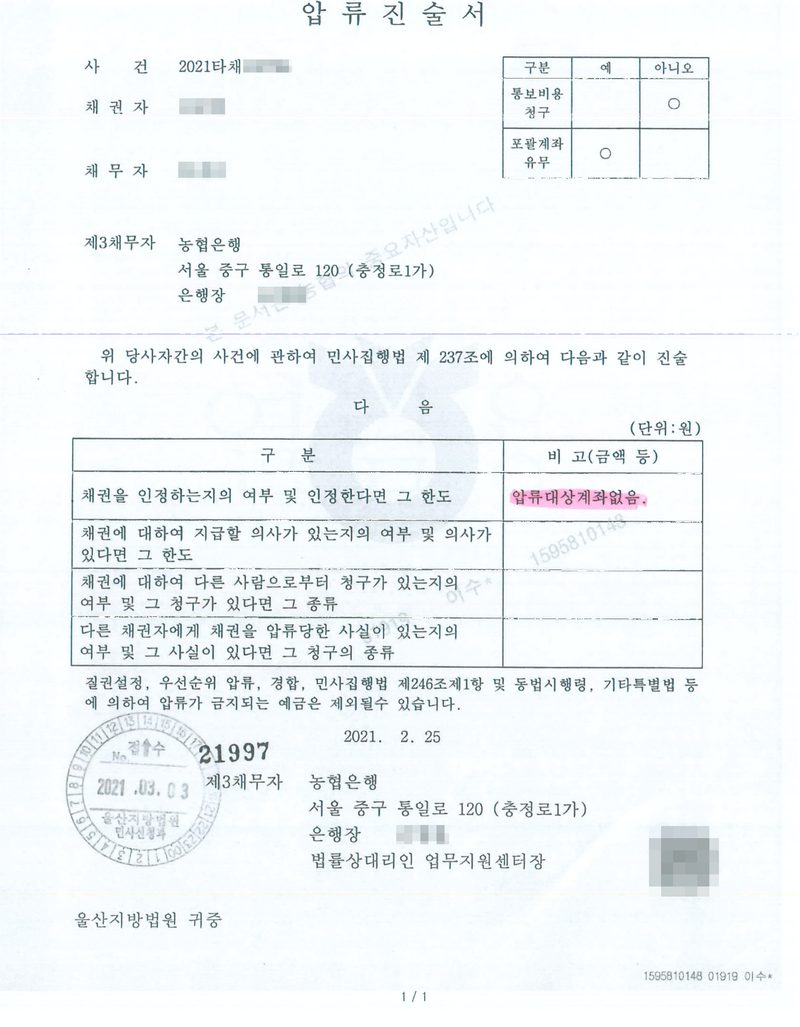
압류는 됩니다. 다만 받을 것이 없습니다. 압류는 그 순간 통장에 있는 돈과 그 뒤 들어오는 돈을 붙잡는 것인데, 빈 통장이라면 붙잡을 것이 없습니다.
| 상황 | 결과 |
|---|---|
| 잔액이 충분하다 | 그 금액이 묶이고, 추심명령으로 은행에서 받아 냅니다 |
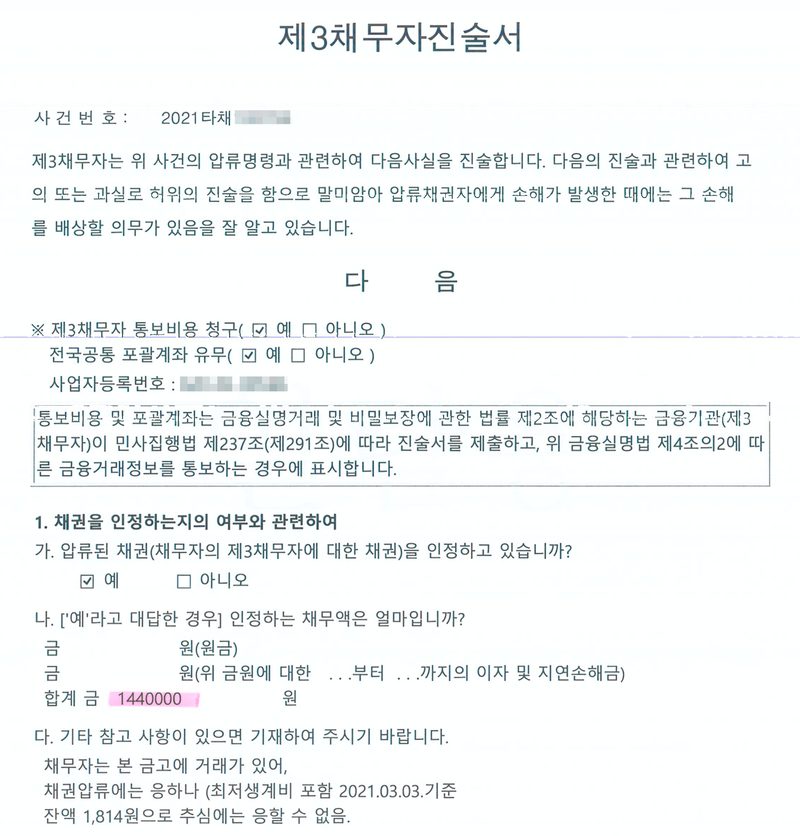
| 잔액이 모자란다 | 있는 만큼만 받습니다. 나머지는 다른 재산을 찾아야 합니다 |
| 잔액이 없다 | 압류는 걸려 있지만 받을 것이 없습니다. 뒤에 돈이 들어오면 그때 묶입니다 |
오래 쓰지 않은 계좌는 조심하십시오
계좌가 살아 있고 잔액만 0원이라면 압류는 유효합니다. 그러나 계좌 자체가 없거나, 오래 거래가 없어 앞으로 돈이 들어올 것이라 보기 어려운 계좌라면 압류할 예금이 없는 것으로 판단될 수 있습니다.
전부 묶이지는 않습니다
생계를 위해 남겨 두어야 하는 돈이 있습니다. 2026년 2월 1일부터 그 금액이 월 185만 원에서 250만 원으로 올랐습니다 (민사집행법 시행령 제2조·제7조).
| 언제 접수한 사건 | 금액 |
|---|---|
| 2026년 2월 1일 이후 접수 | 250만 원 |
| 그 전에 접수 | 185만 원 (종전 금액이 그대로 적용됩니다) |
묶은 뒤에 받는 절차
압류만으로는 돈이 들어오지 않습니다. 함께 받은 추심명령으로 은행에 직접 청구해 받습니다.
-
결정문이 은행에 송달되기를 기다립니다.
결정이 났다고 바로 묶이는 것이 아니라 은행에 도착해야 효력이 생깁니다. 신청부터 열흘 안팎을 잡으시면 됩니다.
-
은행에 추심을 청구합니다.
결정문과 송달증명을 갖추어 은행에 청구합니다. 은행마다 창구 절차가 조금씩 다릅니다.
-
받은 뒤 법원에 추심신고를 합니다.
얼마를 받았는지 법원에 알립니다. 이 신고를 해야 절차가 정리됩니다.
비용과 기간
비용은 채권압류 및 추심명령 과 같습니다. 인지대 4,000원, 송달료, 법무사 보수는 받으려는 금액에 따라 구간별로 정해집니다.
| 단계 | 걸리는 시간 |
|---|---|
| 신청서 접수 → 법원의 결정 | 약 3~5일 |
| 결정문이 은행에 송달 | 약 5~7일, 길게는 10일까지 |
자주 묻는 질문
계좌번호를 몰라도 되나요?
됩니다. 은행 이름만 특정하면 그 은행에 있는 채무자 명의 예금이 대상이 됩니다. 다만 어느 은행인지는 알아야 하고, 모르실 때는 재산조회로 찾습니다.
여러 은행에 한꺼번에 걸 수 있나요?
할 수 있습니다. 다만 은행 수만큼 송달할 곳이 늘어 비용도 늘어납니다. 짐작으로 여러 곳에 거는 것보다 재산조회로 찾아 정확히 거는 편이 적게 듭니다.
통장에 돈이 없으면 헛수고인가요?
당장은 받을 것이 없습니다. 다만 압류는 걸려 있어 그 뒤에 들어오는 돈도 묶입니다. 채무자가 그 통장을 계속 쓴다면 나중에라도 잡힙니다.
통장 전부가 잠기나요?
아닙니다. 2026년 2월 1일부터 월 250만 원까지는 압류하지 못합니다. 계좌 하나가 아니라 모든 계좌의 잔액을 합해 계산하고, 그 합계 중 250만 원을 넘는 부분만 묶입니다. 그 전에 접수된 사건은 185만 원이 적용됩니다.
제 통장이 압류되었습니다. 어떻게 하나요?
생계비까지 묶였다면 법원에 압류금지채권 범위변경을 신청할 수 있습니다. 갚을 수 없는 규모라면 개인회생이나 파산을 함께 검토합니다. 사무소는 양쪽 절차를 모두 다룹니다.
상대방이 압류된 것을 아나요?
압니다. 다만 알려 주는 것은 은행이 아니라 법원입니다. 압류명령은 은행과 채무자 모두에게 송달됩니다 (민사집행법 제227조 제2항). 효력은 은행에 송달된 때 생기므로 (같은 조 제3항), 대개 계좌가 먼저 묶이고 채무자는 그 뒤에 알게 됩니다. 미리 빼돌릴 시간은 없습니다.
예금이 있는지 미리 알 수 없나요?
완벽하게 미리 확인할 방법은 없습니다. 재산조회로 어느 은행에 계좌가 있는지는 찾을 수 있지만, 그 안에 얼마가 있는지는 압류를 걸고 은행이 법원에 진술한 뒤에야 알 수 있습니다 (민사집행법 제237조). 그래서 압류를 걸면서 진술최고를 함께 신청합니다.